






 台新國際商業銀行
Copyright Taishin International Bank. All Rights Reserved.
距離 2026 年 11 月 3 日美國期中選舉已不到三個月。本次改選涵蓋眾議院全部 435 席,以及參議院三分之一席次 (35 席)。綜合多數民調數據,共和黨極有可能失去眾議院控制權,但在參議院的席次保衛戰中仍有望小幅勝出。換言之,「分裂國會」的格局幾乎已成定局。
一、共和黨面臨的多重困境
共和黨在本次期中選舉中可說是內外交迫,手中籌碼相當有限。
施政滿意度持續探底。 川普總統的支持率在8月跌至本任期最低點——僅剩 33%。與此同時,最新民調顯示,僅約三分之一的美國民眾支持這場已持續五個月的伊朗戰事,創下開戰以來的新低;更有近七成受訪者認為,川普政府未能清楚說明軍事介入伊朗的目標與戰略。這股對戰爭的不滿情緒日益高漲,恐將進一步衝擊共和黨在 11 月的選舉布局。
經濟壓力雪上加霜。 美伊戰爭的持續延燒,不僅嚴重干擾全球能源市場供應秩序,更直接推升美國國內汽油價格飆破每加侖4美元以上。物價高漲、通膨居高不下、利率持續維持高檔,三重壓力同時擠壓民眾的荷包與耐心,選民的不滿情緒恐已逼近臨界點。
二、分裂國會下的政策走向:兩黨主張各有側重
若選後由民主黨掌控眾議院、共和黨保有參議院,國會將形成典型的 「分裂格局」。這意味著未來政策推動的節奏將明顯放緩,尤其在財政政策方面——大型經濟刺激方案、進一步減稅或大幅擴大支出的可能性都將顯著下降。簡單來說,市場原本擔憂的「大幅財政擴張」情境可望降溫,但多數現行政策將傾向延續,不至於出現劇烈翻轉。
立法推動難度升高
在分裂國會的架構下,川普若要推動優先政策,難度將明顯提高。任何預算或稅務法案都必須先經眾議院通過,若民主黨主導該院,包括進一步調降企業稅率、削減社會福利預算支出,以及在美伊緊張局勢下大幅增加國防支出等方向,都可能遭遇民主黨議員的強力杯葛。除非美國經濟出現明顯轉弱的訊號,否則再推出新一輪大規模財政刺激政策的機率不高。
行政手段將成為政策主力
不過,立法受阻並不代表政策完全停擺。川普政府可能轉而更加依賴 行政命令 與 行政裁量權來推動施政,例如:加徵或調整關稅措施、強化對外強硬立場,以及在既有預算框架內進行資金重新配置等。因此,未來的政策節奏可能從「國會立法主導」轉向「行政手段主導」。
跨黨派共識領域仍有推進空間
儘管兩黨在多數議題上立場分歧,仍有部分領域具備跨黨派合作基礎,包括對中政策(維持科技與貿易圍堵的戰略方向)、AI國家戰略(強化美國在人工智慧領域的領先地位)、國防安全(維護軍事優勢與供應鏈韌性),以及先進核能技術——特別是 SMR(小型模組化反應爐),因同時契合能源安全與科技創新需求,可能成為相對受惠的政策方向。
兩黨政策受惠產業各有不同
從產業面來看,共和黨/川普政策較為受惠的產業包括:傳統能源、國防軍工、金融業(受惠於監管鬆綁)、製造業回流(工業)。民主黨政策則相對有利於再生能源、醫療照護、基礎建設、公共服務、電動車與電網等產業。
一句話總結:兩黨對AI、國防與核能等戰略產業皆表態支持,只是各自出發點的理由不同。
共和黨與民主黨之政策主張
|
|
共和黨/川普 |
民主黨 |
|
社會福利 與醫保 |
執行現有立法,傾向讓SNAP(糧食券)的成本轉移到各州,並嚴格執行Medicaid的工作要求資格審查 |
推遲或減輕OBBBA預定在2027-2028年實施的SNAP(糧食券)與Medicaid醫療補助削減 |
|
能源政策 |
能源獨立與成本。優先支持化石燃料(石油、天然氣)及核能的擴張,並強調行政體系的去監管化 |
優先支持可再生能源(風電、光電)、清潔能源電網及儲能的激勵措施 |
|
AI基礎建設 |
快速部署,強調透過放寬許可和電力獲取來加速數據中心建設,並防止州級法律過度限制AI發展 |
強調AI的監管護欄(如兒童安全、數據隱私)及更嚴格的環境、勞動力和電網規劃要求可能會推高合規成本,延長開發週期 |
|
金融監管 與加密貨幣 |
去監管化以促進增長。支持減輕銀行資本負擔,並希望快速通過對穩定幣與加密貨幣有利的框架 |
消費者保護與嚴格監督,傾向維持較高的銀行資本要求,並對加密貨幣法案(如CLARITY)加入更多投資者保護條款 |
|
國防 |
國防開支維持高成長,將更多預算用於採購 |
僅支持國防採購流程改進 |
|
主要受惠類股 |
獨立電力生產商、傳統能源供應商、超大型/新興雲端服務商、大型銀行、投資銀行、加密資產業者、軍工 |
醫療補貼公司、必需消費品、低價零售商、再生能源、儲能、電動車與電網、資料中心型REITs |
三、選後展望:企業獲利仍是推升股市的核心動力
歷史經驗告訴我們,一旦政治不確定性消除,市場往往迅速回歸基本面。
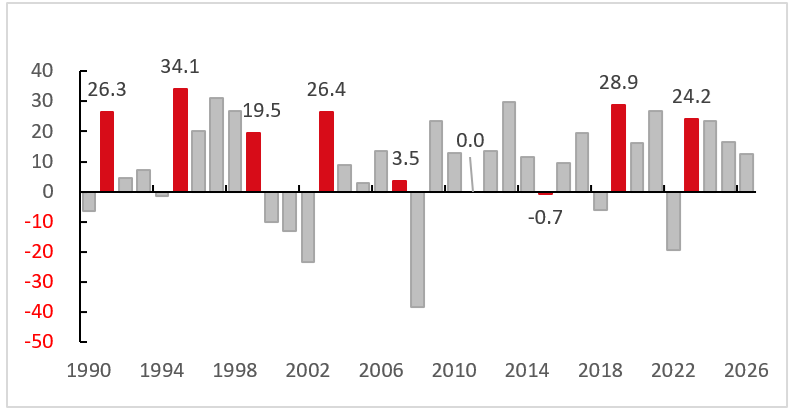
根據統計,自 1990 年以來,期中選舉後一年,標普 500 指數上漲的機率高達 89% ( 9 次中有 8 次上漲 ),平均年度報酬率達18%。這說明比起選舉結果本身的好壞,「結果明朗」這件事對市場更具正面推動力。
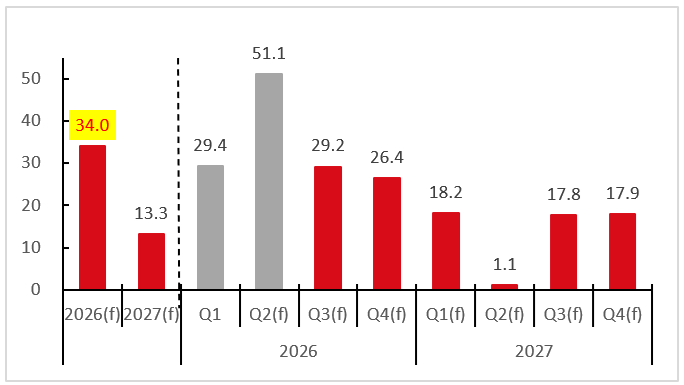
從基本面來看,目前市場預估2026年全年企業盈餘成長率高達34%,2027 年則有望再成長13.3%。強勁的獲利動能將持續為美股提供有力支撐。
標普500指數年度表現(報酬率,%):1990-2026年
標普500指數成分企業:年度及季度預估盈餘成長率(%)
資料來源:LSEG I/B/E/S。
結語
期中選舉固然帶來短期的政策不確定性,但分裂國會的格局反而有助於抑制極端政策風險,對市場未必是壞事。建議投資人在選前波動期間,聚焦企業獲利基本面與具備跨黨派政策支持的戰略產業,從中把握中長期的布局機會。

台新國際商業銀行
Copyright Taishin International Bank. All Rights Reserved.